

 Services généraux
 DRH


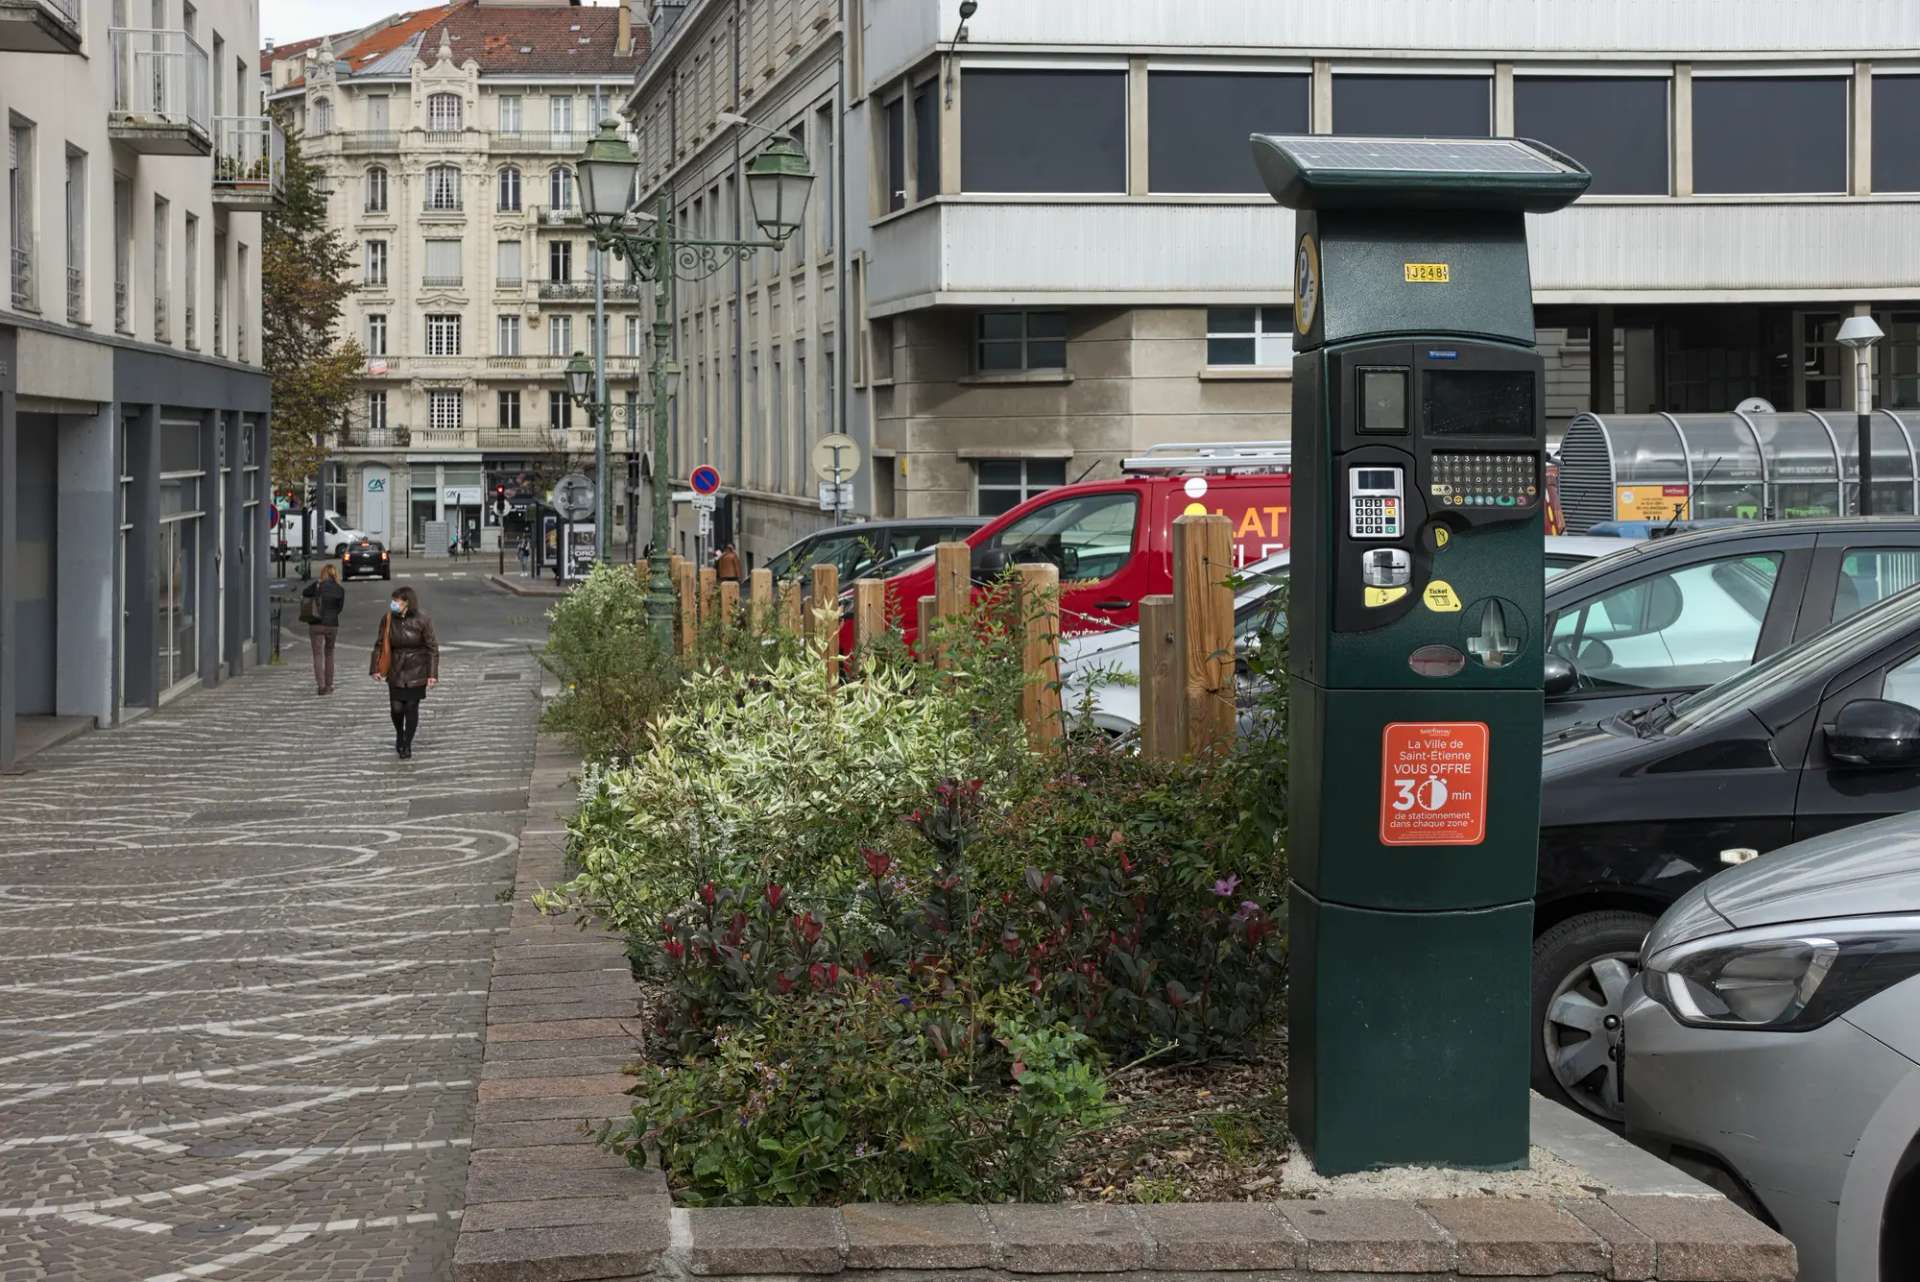
Par défaut, un forfait de post-stationnement (FPS) est dû par le titulaire du certificat d'immatriculation du véhicule, c'est-à-dire l'entreprise elle-même pour un véhicule de flotte, même si c'est un salarié qui a garé la voiture sans payer. Passé trois mois sans règlement, une majoration de 20 % s'ajoute, avec un minimum de 50 euros. Et contrairement à une amende de stationnement classique, jamais déductible, le FPS peut être passé en charge dès qu'il est correctement justifié. Trois règles distinctes, que beaucoup de gestionnaires de flotte confondent.
Qui est redevable par défaut : le titulaire du certificat d'immatriculation
La jurisprudence de la Commission du contentieux du stationnement payant est constante sur ce point : le titulaire du certificat d'immatriculation reste redevable du FPS, même lorsque le véhicule a été confié à un tiers, un salarié ou un prestataire. L'avis de paiement est réputé reçu le jour même de son apposition sur le pare-brise, que le conducteur l'ait transmis ou non à l'entreprise. Pour une gestion de flotte, cela signifie qu'un véhicule partagé entre plusieurs collaborateurs, sans géolocalisation ni traçabilité des trajets, accumule systématiquement ses FPS sur le compte de l'entreprise, sans possibilité simple de les réimputer au bon conducteur après coup.
En LLD, le nom du locataire doit figurer clairement sur le certificat
Pour un véhicule en location longue durée, le loueur reste en principe le titulaire administratif, mais la jurisprudence admet que le locataire devienne redevable à sa place, à condition que son nom figure clairement sur le certificat d'immatriculation. Une entreprise qui gère sa flotte en LLD a donc intérêt à vérifier, au moment de la négociation du contrat, que cette mention est bien présente : à défaut, les avis de FPS continuent de remonter au loueur, qui les refacture souvent avec des frais de gestion supplémentaires.
Passé trois mois, une majoration de 20 %, solidaire entre co-titulaires
Si le FPS n'est pas réglé dans les trois mois suivant la notification de l'avis de paiement, il subit une majoration égale à 20 % du montant impayé, avec un plancher de 50 euros, prévue par l'article L. 2333-87 du code général des collectivités territoriales. Le recouvrement passe alors par un titre exécutoire de l'Agence nationale de traitement automatisé des infractions, et la dette est solidaire entre tous les co-titulaires du certificat d'immatriculation. C'est le même mécanisme de solidarité qui joue sur la désignation du conducteur pour les infractions routières classiques : une flotte non traçée paie toujours plus cher que nécessaire.
20
%
Pourquoi le FPS se déduit, contrairement à une amende de stationnement
Le FPS n'est pas une sanction pénale : c'est une redevance d'occupation du domaine public, calculée forfaitairement à défaut de paiement du stationnement. C'est cette nature administrative, et non répressive, qui permet à l'entreprise de le passer en charge déductible, dans les conditions habituelles de déduction (justificatif, lien avec l'activité), alors qu'une amende pénale de stationnement ou de circulation reste exclue des charges déductibles. La TVA, en revanche, ne se récupère pas sur un FPS, parce que le stationnement sur voirie n'est lui-même pas soumis à la TVA. Confondre les deux régimes fait soit perdre une déduction légitime, soit tenter d'en déduire une qui ne l'est pas.
Qui doit payer un forfait de post-stationnement sur un véhicule de flotte ?
Par défaut, le titulaire du certificat d'immatriculation, donc l'entreprise, même si c'est un salarié qui a garé le véhicule. En LLD, le locataire ne devient redevable que si son nom figure clairement sur le certificat.
Le forfait de post-stationnement est-il déductible pour une entreprise ?
Oui, dans les conditions habituelles de déduction, parce qu'il s'agit d'une redevance administrative et non d'une sanction pénale. Une amende de stationnement classique, elle, n'est jamais déductible.
Que se passe-t-il si le forfait de post-stationnement n'est pas payé dans les trois mois ?
Il subit une majoration de 20 % du montant impayé, avec un minimum de 50 euros, recouvrée par l'Agence nationale de traitement automatisé des infractions, et la dette devient solidaire entre tous les co-titulaires du certificat d'immatriculation.