 Automatiser ma gestion
 Réduire mes AEN
 Optimiser mon TCO
 Piloter mon ESG / CSRD
 Électrifier ma flotte
 Être conforme
 IA pour la flotte
 Services généraux
 DRH
 Géolocalisation et trajets
 Véhicules partagés
 Pilotage grâce à la donnée en temps réel
 Maintenance prédictive

 Découvrir notre offre
 Audit de flotte et car policy
 Nos offres reconditionnées
 Qui sommes-nous
 Espace Presse & Médias
 Nous rejoindre
Pourquoi un même véhicule change de nature selon la taxe
Parce qu'il n'existe pas une définition fiscale du véhicule de tourisme, mais au moins deux, et elles ne visent pas les mêmes véhicules. La TVA raisonne sur la conception du véhicule et exclut du droit à déduction ceux qui sont conçus pour transporter des personnes ou à usages mixtes, selon la doctrine BOI-TVA-DED-30-30-20 dans sa version du 23 juillet 2025. Les taxes annuelles, l'impôt sur les sociétés et l'impôt sur le revenu raisonnent sur la notion de véhicule de tourisme de l'article L. 421-2 du code des impositions sur les biens et services, précisée par la doctrine BOI-AIS-MOB-10-10 dans sa version du 25 février 2026.
Conséquence pratique : c'est la carrosserie inscrite au certificat d'immatriculation, et le nombre de places qui y figure, qui décident de trois factures distinctes. Deux véhicules au même prix catalogue, commandés dans deux configurations voisines, ne coûtent pas la même chose une fois la TVA, l'amortissement et les taxes annuelles passés. La récupération de la TVA sur les véhicules de société ne se déduit donc pas de l'appellation commerciale du catalogue.
Un véhicule utilitaire est-il automatiquement exonéré de TVA non déductible et de taxes annuelles ?
Non. Un véhicule de catégorie N n'est en principe pas exclu du droit à déduction de la TVA, mais il le devient dès qu'il comporte assez de rangs de places pour que le transport de personnes ne soit plus accessoire. Il peut par ailleurs être qualifié de véhicule de tourisme pour les taxes annuelles et pour l'impôt sur les sociétés sans l'être pour les taxes sur l'immatriculation.
Les trois seuils, et où ils tombent
Les seuils se lisent carrosserie par carrosserie, et deux d'entre eux ne coïncident pas. Pour la TVA, l'exclusion du droit à déduction frappe un pick-up dès deux rangs de places et les autres carrosseries de catégorie N dès trois rangs. Pour la qualification de véhicule de tourisme, le seuil est de trois rangs pour une camionnette et de cinq places pour un pick-up. Le tableau ci-dessous croise les deux régimes.
Configuration au certificat d'immatriculation | TVA déductible | Véhicule de tourisme pour les taxes annuelles, l'IS et l'IR |
|---|---|---|
Voiture particulière M1, carrosseries AA à AG | Non | Oui |
M1 avec adaptation réversible dérivée de VP (AB, AC, AF) | Oui | Non |
Camionnette N1 BB, au plus deux rangs de places | Oui | Non |
Camionnette N1 BB, au moins trois rangs de places | Non | Oui |
Pick-up N1 BE, un seul rang de places | Oui | Non |
Pick-up N1 BE, deux rangs et moins de cinq places | Non | Non |
Pick-up N1 BE, au moins cinq places | Non | Oui |
Les places retenues pour ce décompte ne sont pas seulement celles qui sont montées le jour de la livraison. La doctrine retient les places accessibles après une manipulation aisée, ce qui est le cas lorsque les ancrages au plancher restent accessibles. Les strapontins, en revanche, ne comptent pas. Un banc retiré du véhicule mais dont les fixations subsistent ne fait donc pas baisser le décompte.
La camionnette : le seuil est passé de deux à trois rangs au 1er janvier 2025
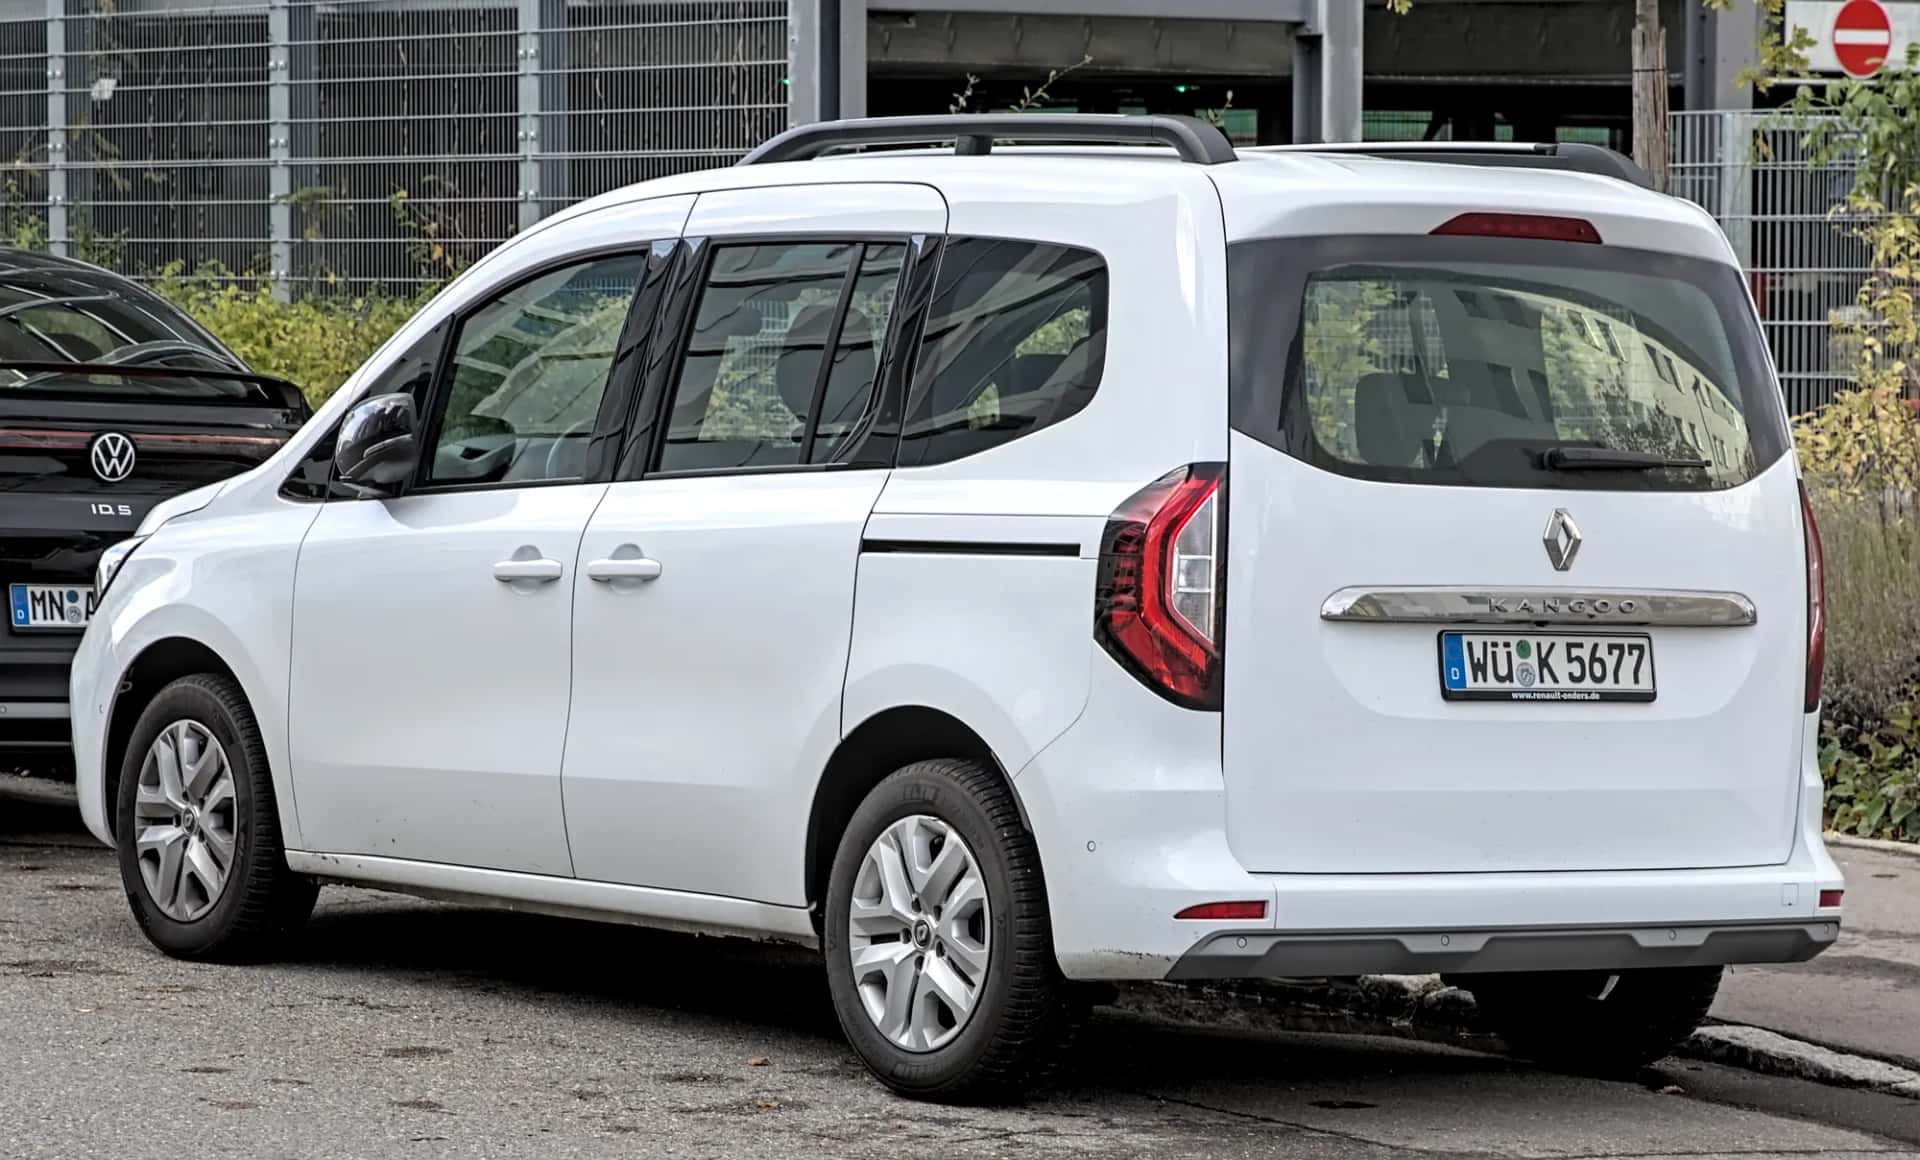
Une camionnette de catégorie N1 et de carrosserie BB devient un véhicule de tourisme à partir de trois rangs de places assises. Le seuil était de deux rangs avant le 1er janvier 2025, date à laquelle la condition d'affectation au transport de personnes a par ailleurs été supprimée. Une camionnette à deux rangs commandée aujourd'hui échappe donc à la qualification, alors que la même configuration y tombait sous le régime antérieur.
3
rangs de places assises
Le point le moins intuitif concerne les taxes sur l'immatriculation. Une camionnette de carrosserie BB n'est pas un véhicule de tourisme pour ces taxes, et cela reste vrai au-delà de trois rangs : elle échappe au malus. Elle est en revanche bien un véhicule de tourisme pour les taxes sur l'affectation des véhicules à des fins économiques et pour les impositions fondées sur cette notion, dont l'impôt sur les sociétés.
À partir de combien de rangs de sièges une camionnette devient-elle un véhicule de tourisme ?
À partir de trois rangs de places assises, ou dès qu'elle peut en comporter trois après une manipulation aisée, les ancrages restant accessibles. Ce seuil s'applique depuis le 1er janvier 2025 et a remplacé un seuil de deux rangs. Il vaut pour les taxes annuelles et pour l'impôt sur les sociétés, pas pour les taxes sur l'immatriculation.
Le pick-up : la cinquième place coûte plus cher que la quatrième
Sur un pick-up, les deux régimes divergent franchement, et c'est le passage de quatre à cinq places qui coûte le plus. Le droit à déduction de la TVA est déjà perdu dès le deuxième rang de places. La qualification de véhicule de tourisme, elle, n'intervient qu'à cinq places assises. Un double cabine à quatre places se situe donc entre les deux : la TVA n'est pas récupérable, mais le véhicule n'est ni soumis aux taxes annuelles ni au plafond d'amortissement.
2
rangs de places assises
5
places assises
L'arbitrage se formule donc simplement sur ce type de véhicule. Ajouter un deuxième rang coûte la TVA et rien d'autre. Ajouter la cinquième place ne change rien à la TVA, déjà perdue, mais fait basculer le véhicule dans le régime des véhicules de tourisme, avec les taxes annuelles et le plafond d'amortissement qui vont avec. Le détail de ce basculement est traité dans notre article sur les pick-up double cabine assimilés à des véhicules de tourisme.
Un pick-up double cabine permet-il de récupérer la TVA ?
Non. L'exclusion du droit à déduction de la TVA s'applique à un pick-up dès qu'il comporte au moins deux rangs de places assises, ce qui est le cas de toute double cabine. En revanche, il n'est qualifié de véhicule de tourisme pour les taxes annuelles qu'à partir de cinq places assises.
La dérivée VP, la seule configuration qui gagne sur les deux tableaux
Un véhicule de catégorie M1 ayant fait l'objet d'une adaptation réversible dérivée de voiture particulière échappe aux deux régimes à la fois. Il n'est pas exclu du droit à déduction de la TVA, par exception au principe qui frappe toute la catégorie M, et il n'est pas un véhicule de tourisme au sens de l'article L. 421-2 du code des impositions sur les biens et services. C'est la seule case du tableau qui coche les deux colonnes dans le bon sens.
La qualification est exigeante. L'adaptation doit être prévue dès la conception du véhicule et viser le transport de marchandises. Sont concernés les hayons, les breaks et les véhicules à usage multiple qui ne conservent qu'une seule rangée de sièges et disposent d'un espace de chargement adapté. Les carrosseries visées sont AB, AC et AF.
Qu'est-ce qu'une dérivée VP et quel est son intérêt fiscal ?
Une dérivée VP est un véhicule de catégorie M1 ayant reçu, dès sa conception, une adaptation réversible destinée au transport de marchandises et ne conservant qu'une rangée de sièges. Elle ouvre droit à la déduction de la TVA par exception à l'exclusion qui frappe la catégorie M, et elle n'est pas qualifiée de véhicule de tourisme pour les taxes annuelles.
Ce que l'écart coûte sur une commande
Sur une camionnette thermique affichée à 35 000 euros hors taxes, le passage de deux à trois rangs de places coûte d'abord la TVA, soit 7 000 euros qui ne sont plus récupérables, puis fait entrer le véhicule dans le champ du plafond d'amortissement et des taxes annuelles. L'écart ne porte donc pas sur le prix, identique, mais sur trois lignes de la liasse fiscale.
Poste | Camionnette à deux rangs | Camionnette à trois rangs |
|---|---|---|
TVA sur le prix d'achat | Récupérable, soit 7 000 euros | Non récupérable |
Base d'amortissement non déductible | Néant | 32 100 euros |
Taxes annuelles CO2 et polluants | Non dues | Dues chaque année de détention |
Malus à l'immatriculation | Non dû | Non dû |
30 000
euros
Le même raisonnement vaut en location longue durée, où le plafond ne se lit pas sur l'amortissement mais sur la part de loyer qui lui correspond. Le détail des seuils et leur application au loyer sont traités dans notre guide sur les loyers de LLD non déductibles, et le mécanisme de calcul au jour des taxes annuelles dans notre article sur les taxes annuelles en LLD.
Affiner les hypothèsesRecharge 70 % à domicile · avantage au forfait · valeurs du gabarit Berline
Aujourd’hui : Diesel
Envisagé : Électrique
Coût total de détention
Votre résultat s'affichera ici
Choisissez le gabarit, les deux motorisations et votre kilométrage, puis lancez le calcul.
Ce qu'il faut vérifier avant de signer une commande
La vérification se fait sur le certificat d'immatriculation ou sur la fiche d'homologation, jamais sur l'appellation commerciale. Cinq points suffisent à trancher une commande.
- La catégorie et le code de carrosserie, M1 ou N1, BB, BE ou AB à AF, tels qu'ils figureront au certificat d'immatriculation.
- Le nombre de rangs de places, en comptant ceux qui peuvent être rétablis par une manipulation aisée dès lors que les ancrages restent accessibles, et sans compter les strapontins.
- Pour un pick-up, le nombre de places assises porté à la rubrique S1, qui décide de la qualification à partir de cinq.
- Pour une dérivée VP, que l'adaptation soit réversible et prévue dès la conception, et qu'elle apparaisse comme telle.
- Le taux d'émission de CO2, qui commande à la fois le plafond d'amortissement applicable et le montant des taxes annuelles.
Dans une flotte de plusieurs dizaines de véhicules, ces configurations se mélangent vite, et l'écart ne se voit qu'au moment de la liasse. Suivre carrosserie, nombre de places et émissions véhicule par véhicule est précisément ce que permet la gestion de flotte Evera, qui rapproche ces données des coûts réels de chaque véhicule.