 Automatiser ma gestion
 Réduire mes AEN
 Optimiser mon TCO
 Piloter mon ESG / CSRD
 Électrifier ma flotte
 Être conforme
 IA pour la flotte
 Services généraux
 DRH
 Géolocalisation et trajets
 Véhicules partagés
 Pilotage grâce à la donnée en temps réel
 Maintenance prédictive

 Découvrir notre offre
 Audit de flotte et car policy
 Nos offres reconditionnées
 Qui sommes-nous
 Espace Presse & Médias
 Nous rejoindre
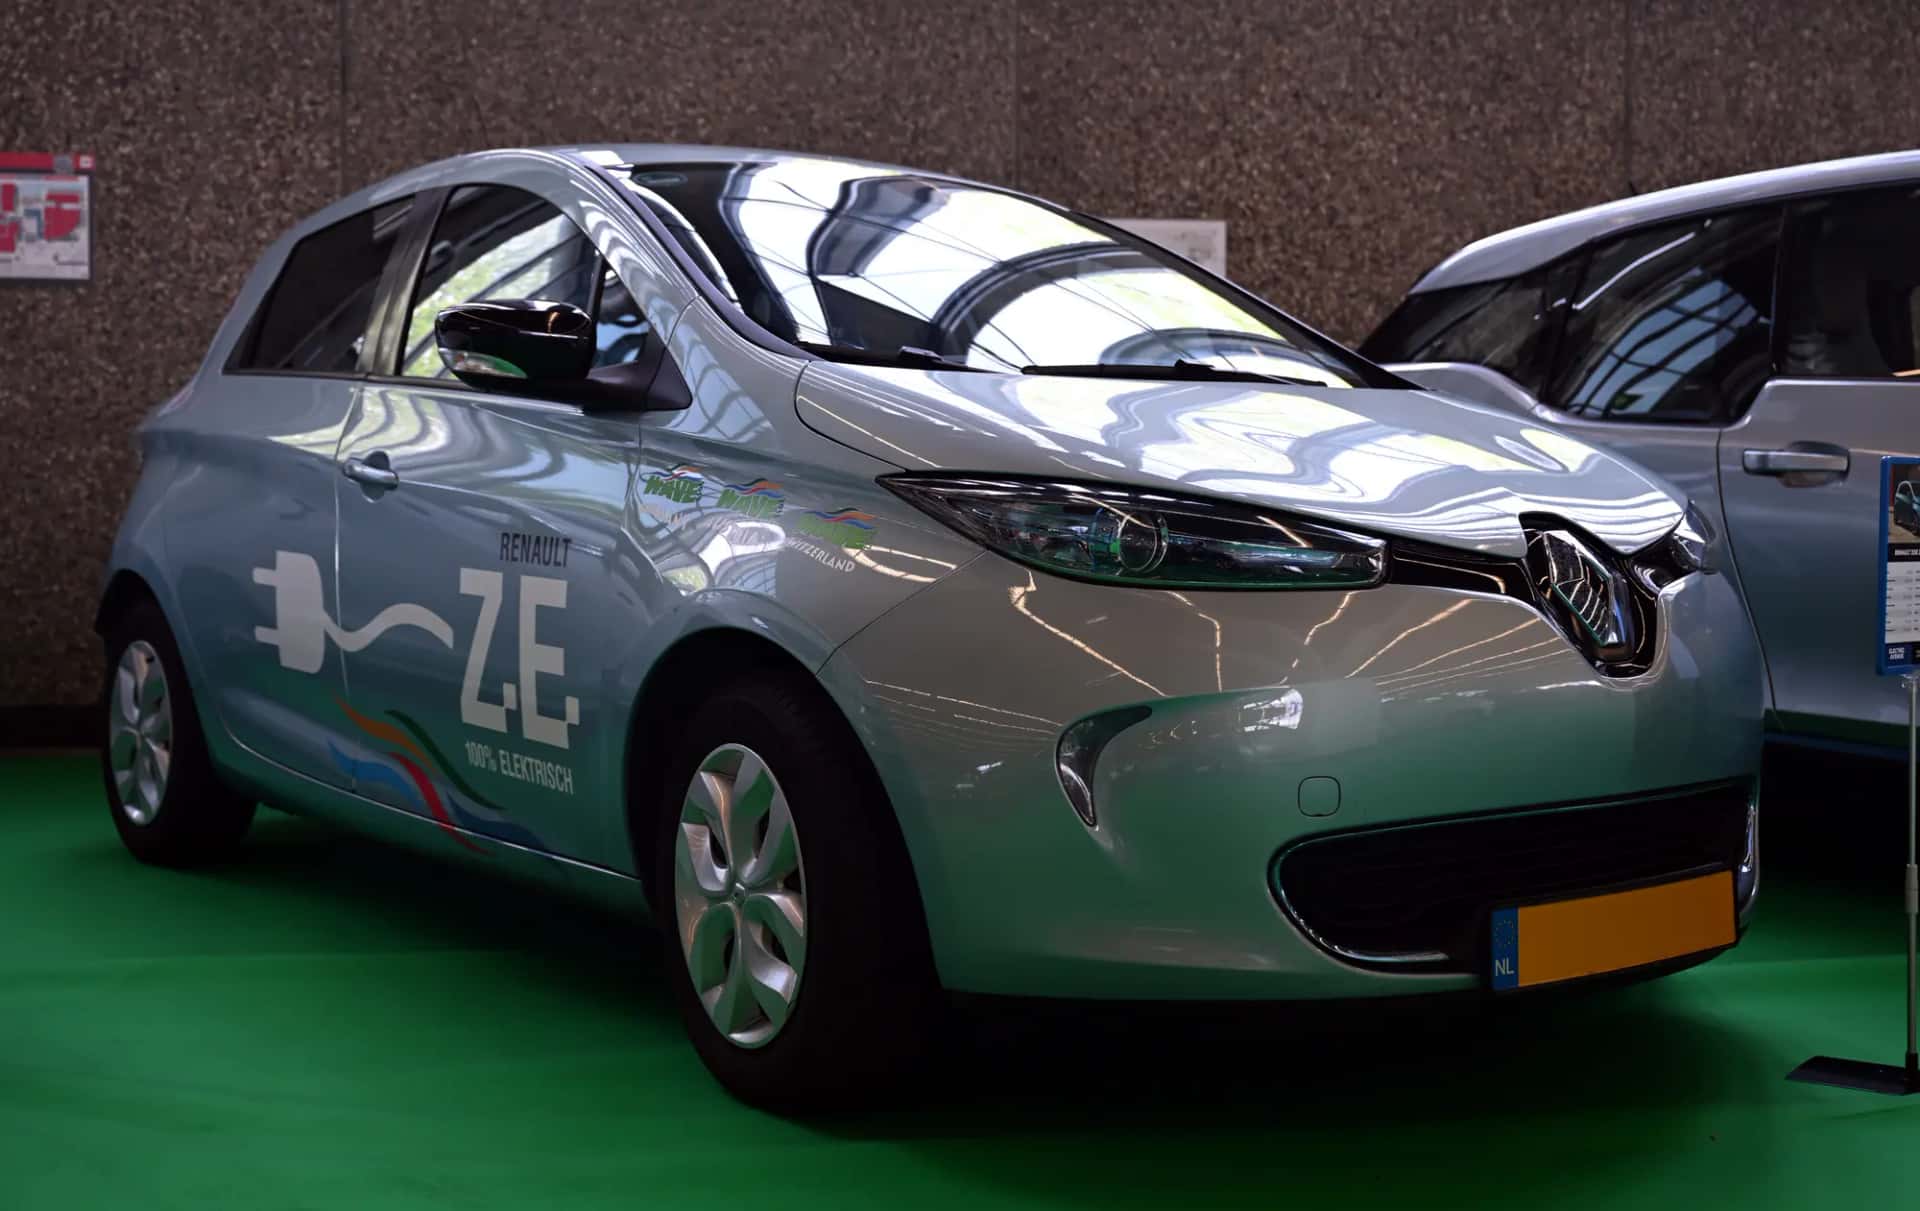
Un véhicule reconditionné, inspecté et remis en état par un professionnel avant sa remise en LLD, ne porte pas forcément la même TVA qu'un modèle neuf. Quand le vendeur est un assujetti-revendeur au sens de l'article 297 A du code général des impôts, la taxe peut se calculer sur la seule marge réalisée, et non sur le prix total du véhicule. Pour une flotte qui arbitre entre reconditionné et neuf, cette différence de base fiscale pèse directement sur le calcul du coût total de détention.
Ce que change le régime de la marge
Dans le régime classique, la TVA se calcule sur le prix de vente total du véhicule. Dans le régime de la marge, applicable aux biens d'occasion achetés sans droit à déduction de TVA puis revendus par un assujetti-revendeur, la taxe ne porte que sur la différence entre le prix d'achat et le prix de vente. Un véhicule reconditionné acheté 10 000 euros et revendu 14 000 euros ne génère de TVA que sur les 4 000 euros de marge, et non sur les 14 000 euros du prix affiché. Le taux appliqué reste le taux normal.
20
% de TVA, taux normal appliqué à la marge dans ce régime
Un véhicule reconditionné en LLD bénéficie-t-il toujours de la TVA sur la marge ?
Non. Le régime de la marge ne s'applique que si le revendeur, assujetti-revendeur au sens de l'article 297 A du CGI, a acheté le véhicule sans pouvoir récupérer de TVA en amont. Si le véhicule a ouvert droit à déduction lors de son achat initial, la TVA classique s'applique sur le prix total, comme pour un véhicule neuf.
Pourquoi le reconditionné entre dans le calcul du TCO d'une flotte
Un véhicule reconditionné coate structurellement moins cher à l'achat qu'un modèle neuf équivalent, mais la valeur résiduelle des véhicules électriques d'occasion s'est dégradée ces dernières années, ce qui change la place du reconditionné dans l'arbitrage chiffré entre LLD et achat. Le calcul ne se limite donc pas au prix d'entrée : il faut intégrer la TVA effectivement facturée, la valeur de revente attendue en fin de contrat, et l'état réel de la batterie au moment de la reprise, qui conditionne le prix auquel le loueur pourra, à son tour, revendre le véhicule.
La garantie batterie, le point que le prix affiché ne dit pas
Un véhicule reconditionné moins cher qu'un modèle neuf peut coûter plus cher sur la durée du contrat si sa batterie n'a pas été testée et garantie par écrit. Avant de retenir un reconditionné pour la flotte, exiger un rapport de santé de la batterie daté, une garantie écrite distincte de la garantie générale du véhicule, et la mention explicite du régime de TVA appliqué sur la facture. Ces trois éléments, rarement mis en avant dans une offre commerciale, pèsent davantage sur le coût réel que la remise affichée sur le prix catalogue.
Un véhicule reconditionné est-il un bon choix pour une flotte d'entreprise ?
Cela dépend moins du prix d'achat que de trois vérifications : le régime de TVA réellement appliqué, l'existence d'une garantie batterie écrite et datée, et la valeur de revente attendue en fin de contrat. Sans ces éléments, l'économie apparente à l'achat peut disparaître entièrement sur la durée de la LLD.
Pour arbitrer entre un modèle reconditionné et un modèle neuf sur un renouvellement de flotte, nos experts en LLD vérifient le régime de TVA de chaque offre et intègrent la garantie batterie dans le calcul du coût total, avant toute comparaison de prix affiché.