 Automatiser ma gestion
 Réduire mes AEN
 Optimiser mon TCO
 Piloter mon ESG / CSRD
 Électrifier ma flotte
 Être conforme
 IA pour la flotte
 Services généraux
 DRH
 Géolocalisation et trajets
 Véhicules partagés
 Pilotage grâce à la donnée en temps réel
 Maintenance prédictive

 Découvrir notre offre
 Audit de flotte et car policy
 Nos offres reconditionnées
 Qui sommes-nous
 Espace Presse & Médias
 Nous rejoindre
Ce que dit le texte en vigueur, pas ce que répète la presse
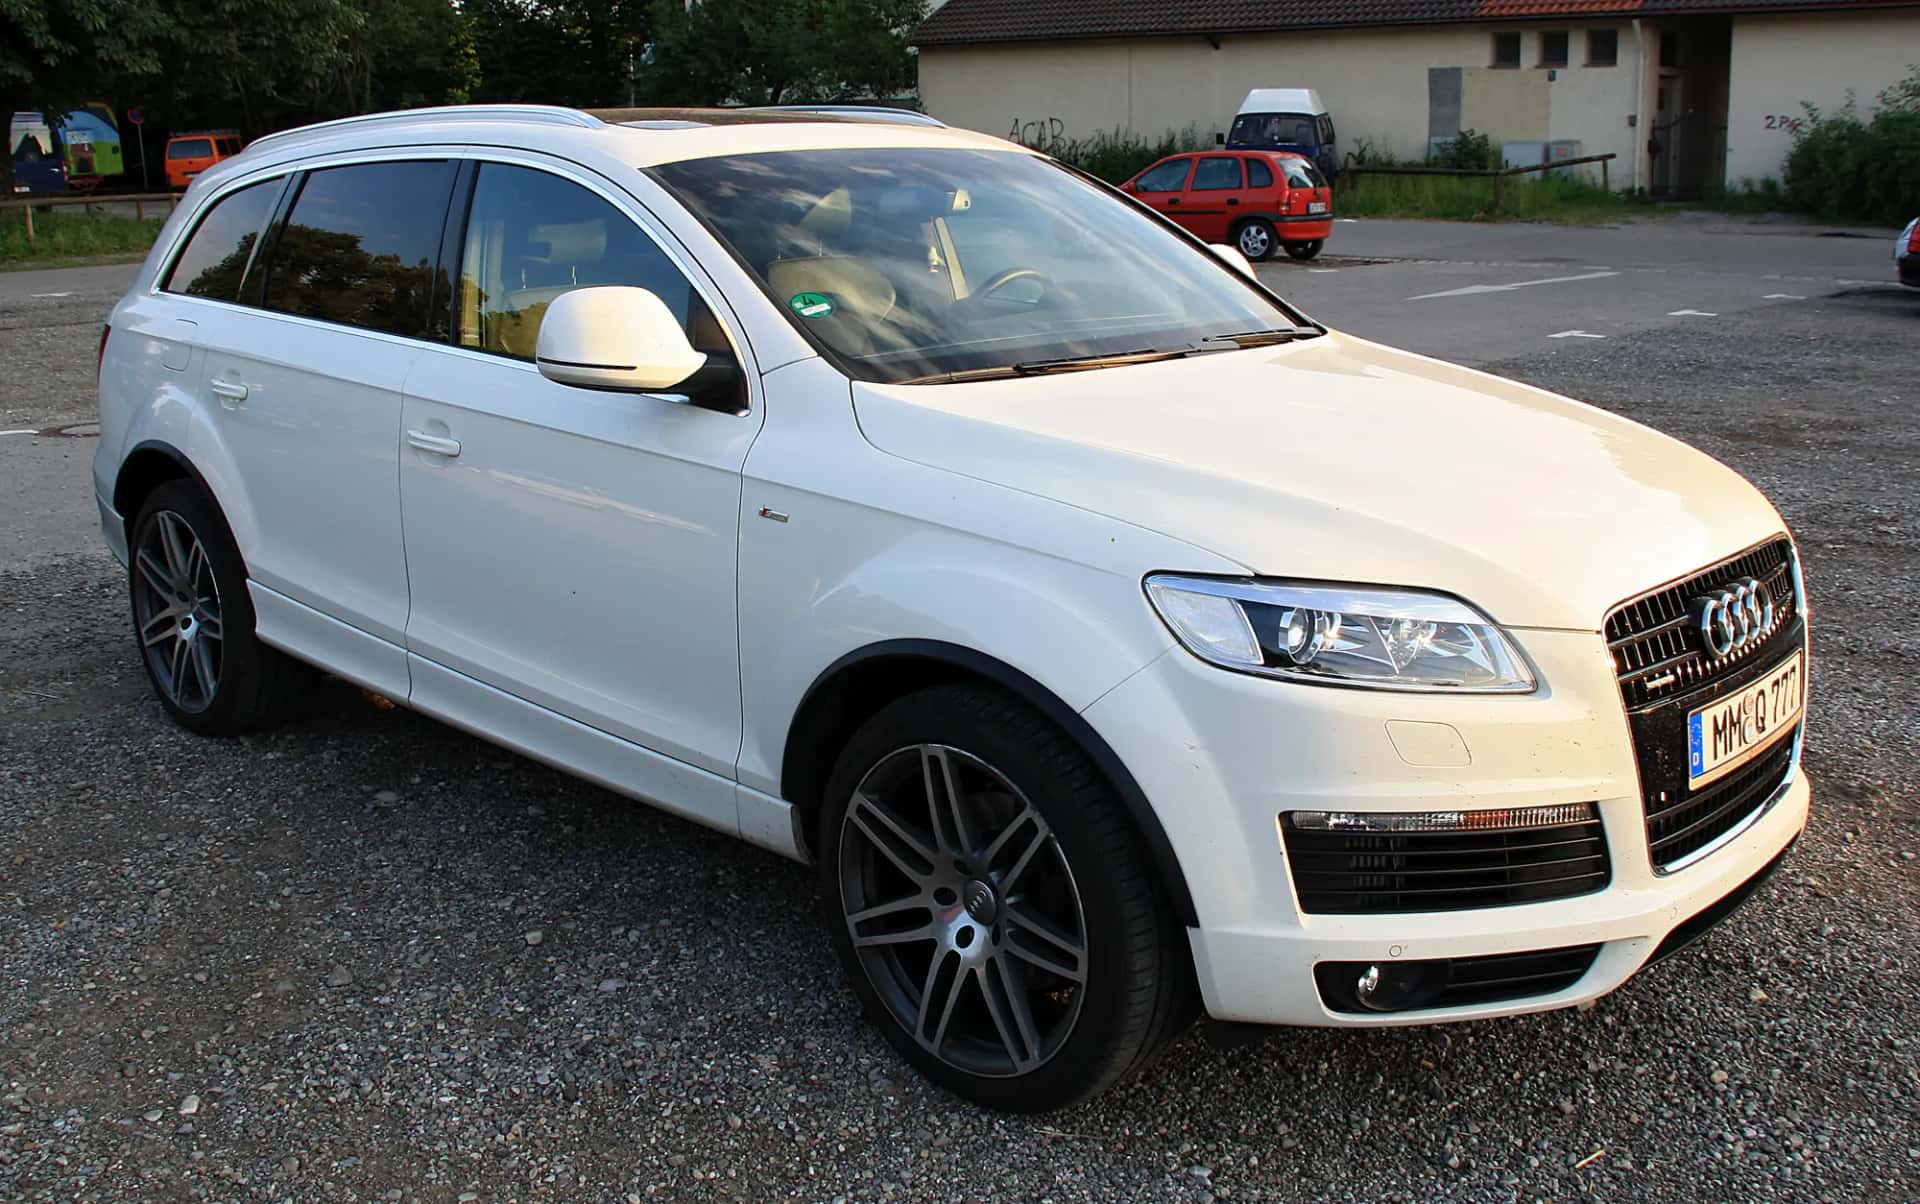
L'abattement accordé aux véhicules de tourisme disposant d'au moins huit places assises est passé de 500 à 600 kilogrammes. Cette hausse n'est pas une promesse pour 2027 : elle s'applique depuis le 1er janvier 2026, inscrite à l'article L421-77 du code des impositions sur les biens et services. Plusieurs sites de simulation grand public continuent pourtant de présenter ce chiffre comme une mesure à venir, ce qui peut conduire une entreprise à reporter une commande en attendant un avantage qu'elle peut déjà obtenir.
L'abattement de 600 kg pour les véhicules à huit places s'applique-t-il en 2026 ou en 2027 ?
Il s'applique depuis le 1er janvier 2026, et non en 2027 comme l'affirment plusieurs sites non officiels. Le texte de référence est l'article L421-77 du code des impositions sur les biens et services.
Le barème complet du malus au poids en 2026
Le seuil de déclenchement a lui aussi bougé : il est passé de 1 600 kilogrammes en 2024 et 2025 à 1 500 kilogrammes depuis le 1er janvier 2026, chaque tranche de masse étant facturée à son propre tarif marginal.
Masse en kg | Tarif marginal |
|---|---|
Jusqu'à 1 499 | 0 € |
1 500 à 1 699 | 10 € par kg |
1 700 à 1 799 | 15 € par kg |
1 800 à 1 899 | 20 € par kg |
1 900 à 1 999 | 25 € par kg |
À partir de 2 000 | 30 € par kg |
600
kg
Pourquoi tant de sites datent cette règle de 2027
La confusion vient probablement du calendrier budgétaire : le projet de loi de finances pour 2027, en discussion à l'Assemblée nationale à l'automne 2026, prévoit d'autres ajustements du malus écologique, et certains sites de simulation mélangent ces deux calendriers dans un même article mis à jour à la hâte. Le résultat concret pour un gestionnaire de flotte reste le même : avant de reporter une commande en espérant un avantage futur, vérifier la date d'entrée en vigueur sur le texte officiel plutôt que sur un comparateur.
Pourquoi certains sites datent-ils de 2027 une règle déjà en vigueur en 2026 ?
La confusion vient probablement du projet de loi de finances pour 2027, discuté à l'automne 2026, dont certains sites de simulation mélangent les dispositions avec celles déjà applicables depuis janvier 2026. Le texte officiel reste la seule référence fiable pour une date d'entrée en vigueur.
L'abattement hybride, lui aussi déjà actif depuis mars 2026
Un second abattement, moins connu, bénéficie aux véhicules hybrides depuis le 1er mars 2026, à l'article L421-79-1 du même code. Il ne concerne pas les véhicules 100 % électriques, déjà exonérés du malus au poids, mais les motorisations intermédiaires qu'une flotte renouvelle encore faute d'alternative électrique adaptée.
- Micro-hybride : abattement de 100 kg
- Hybride non rechargeable : abattement de 100 kg
- Hybride rechargeable : abattement jusqu'à 200 kg, plafonné à 15 % de la masse du véhicule
- Familles nombreuses : 200 kg par enfant à charge, dans la limite de trois enfants et d'un seul véhicule de cinq places ou plus
Quel abattement s'applique à un véhicule hybride rechargeable face au malus au poids ?
Un véhicule hybride rechargeable bénéficie d'un abattement plafonné à 15 % de sa masse, dans la limite de 200 kilogrammes, en vigueur depuis le 1er mars 2026. Les hybrides non rechargeables et les micro-hybrides sont plafonnés à 100 kilogrammes.
Ce que ça change pour une commande de flotte aujourd'hui
Pour un minibus d'entreprise ou un grand SUV familial commandé d'ici la fin de l'année, l'abattement de 600 kilogrammes s'applique dès la commande, sans attendre une année supplémentaire. Le calcul reste néanmoins sensible au barème qui s'appliquera au 1er janvier suivant la commande, puisque c'est la date d'immatriculation, pas la date de commande, qui fixe le tarif applicable. Pour situer ce barème dans l'ensemble de la fiscalité flotte 2026 et dans l'historique du malus écologique, ces trois textes se lisent ensemble plutôt qu'isolément.
Faut-il attendre 2027 pour commander un véhicule à huit places et bénéficier de l'abattement de 600 kg ?
Non : l'abattement de 600 kilogrammes s'applique depuis le 1er janvier 2026, et une commande passée aujourd'hui en bénéficie déjà, sous réserve du barème en vigueur à la date réelle d'immatriculation.
Pour vérifier au cas par cas l'impact du malus au poids sur un modèle précis avant de passer commande, les simulateurs et fiches pratiques réunis sur Evera Ressources évitent de se fier à un comparateur qui mélange les calendriers.